WhatsApp:
 E-mail:


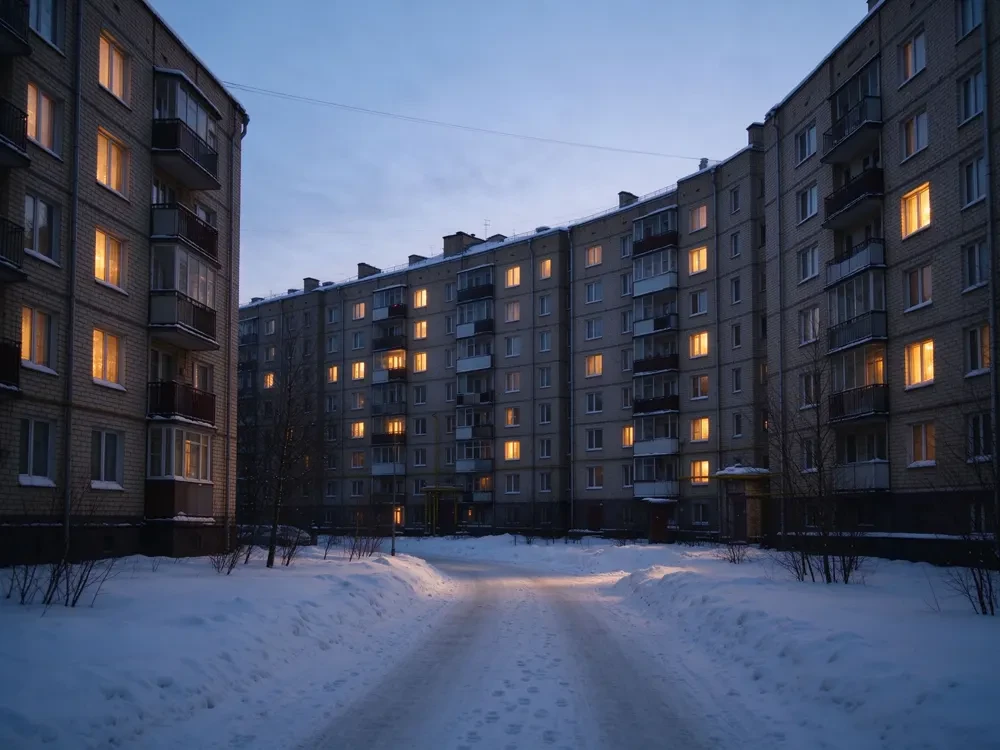
Россия расположена в высоких широтах: отопительный период в большинстве регионов длится более полугода, а охват централизованным теплоснабжением достаточно высок. Котлоагрегаты являются неотъемлемым элементом энергетической и коммунальной системы страны. Многие котельные и тепловые сети советского времени эксплуатируются уже более тридцати лет: низкая тепловая эффективность, частые аварии и ежегодный рост затрат на техническое обслуживание — всё это приводит к постоянно растущей потребности в обновлении. В то же время такие факторы, как богатые запасы природного газа, курс на импортозамещение и рост поставок из Азии, совместно меняют этот рынок.
Большой основной фонд, обновление — в приоритете
Российский рынок котельного оборудования подразделяется на три основные категории: промышленные котлы, станционные (энергетические) котлы и бытовые отопительные котлы. Промышленные котлы находят применение в нефте- и газопереработке, химической промышленности, металлургии, деревообработке и пищевом производстве. В нефтегазовых районах и в Сибирском промышленном поясе стабильным спросом пользуются паровые котлы среднего и высокого давления, а также котлы с органическим теплоносителем (термомасляные).
Настоящее давление на предприятия создаёт именно сложившийся парк оборудования. Многие эксплуатируемые котельные были построены давно, и прямое следствие старения оборудования — рост энергопотребления и повышение эксплуатационных рисков. Федеральные и региональные власти реализуют различные программы модернизации систем теплоснабжения и проекты энергосбережения, направленные на замену устаревших котлов высокоэффективными и на цифровизацию мониторинга тепловых сетей. Основной источник спроса на рынке сегодня — обновление существующего парка, а не ввод новых мощностей.
Газовые котлы лидируют, конденсационные и низкоазотные технологии распространяются всё шире
Россия обладает богатыми запасами природного газа и разветвлённой сетью газопроводов, поэтому газовые котлы занимают абсолютно доминирующее положение как при новом строительстве, так и при замене оборудования. В последние годы конденсационные котлы, технологии низкоазотного сжигания и автоматические системы управления находят всё более широкое признание на российском рынке; в экономически развитых городах, таких как Москва и Санкт-Петербург, доля высокоэффективных энергосберегающих котлов растёт особенно быстро.
Эта тенденция совпадает с общемировым трендом: в условиях двойных ограничений — экологических и энергетических — оборудования, которое лишь «обеспечивает отопление», уже недостаточно. Новыми критериями закупки стали высокая эффективность, низкие выбросы и возможность интеллектуального управления.
На фоне импортозамещения возможности для азиатских поставщиков уже появились
Под влиянием нестабильности международных цепочек поставок меняется зависимость российского рынка котельного оборудования от импортной продукции. Отечественные производители занимают большую долю рынка в сегменте обычных угольных и мазутных котлов. Хотя они уже предпринимают определённые шаги в сегментах высокоэффективных газовых котлов с низкими выбросами, конденсационных и биотопливных котлов, их общий потенциал пока невелик, а доля в премиум-сегменте остаётся низкой. Европейские и азиатские бренды пользуются высоким признанием благодаря своим технологическим и производственным преимуществам.
Согласно отраслевым аналитическим отчётам, источники импорта на российском рынке смещаются из Европы в сторону стран СНГ и Азии, при этом доля поставок из Китая растёт — особенно заметно в сегментах горелок и электронагревательных элементов. Кроме того, требования к локализации производства ужесточаются: иностранные компании, выходя на российский рынок, всё чаще прибегают к технологическому сотрудничеству и организации локального производства — это предъявляет более высокие требования к сервисной сети поставщика и к его способности адаптировать технологии.
Каналы сбыта также становятся важным путём выхода на этот рынок. Основные каналы продаж на российском рынке котлов — офлайн-дилеры и подрядные организации. На так называемых «низовых» рынках ключевыми ресурсами обладают местные сервисные компании, располагающие возможностями монтажа и технического обслуживания.
Какие продукты востребованы на российском рынке
Наиболее конкурентоспособными являются продукты, спроектированные с учётом климатических особенностей России и особенностей их эксплуатации:
Адаптация к экстремальному холоду: способность сохранять стабильную работу при низких температурах и в условиях длительной непрерывной эксплуатации;
Высокая тепловая эффективность и низкие выбросы: конденсационные, низкоазотные и другие технологии соответствуют требованиям энергосбережения и экологической безопасности;
Универсальность по топливу: основной вид топлива — природный газ, при этом возможно использование и других видов, таких как бензин и биодизель;
Сочетание интеллектуального управления и надёжного послепродажного обслуживания: дистанционный мониторинг, прогнозирование отказов, а также локальный монтаж и техническое обслуживание.
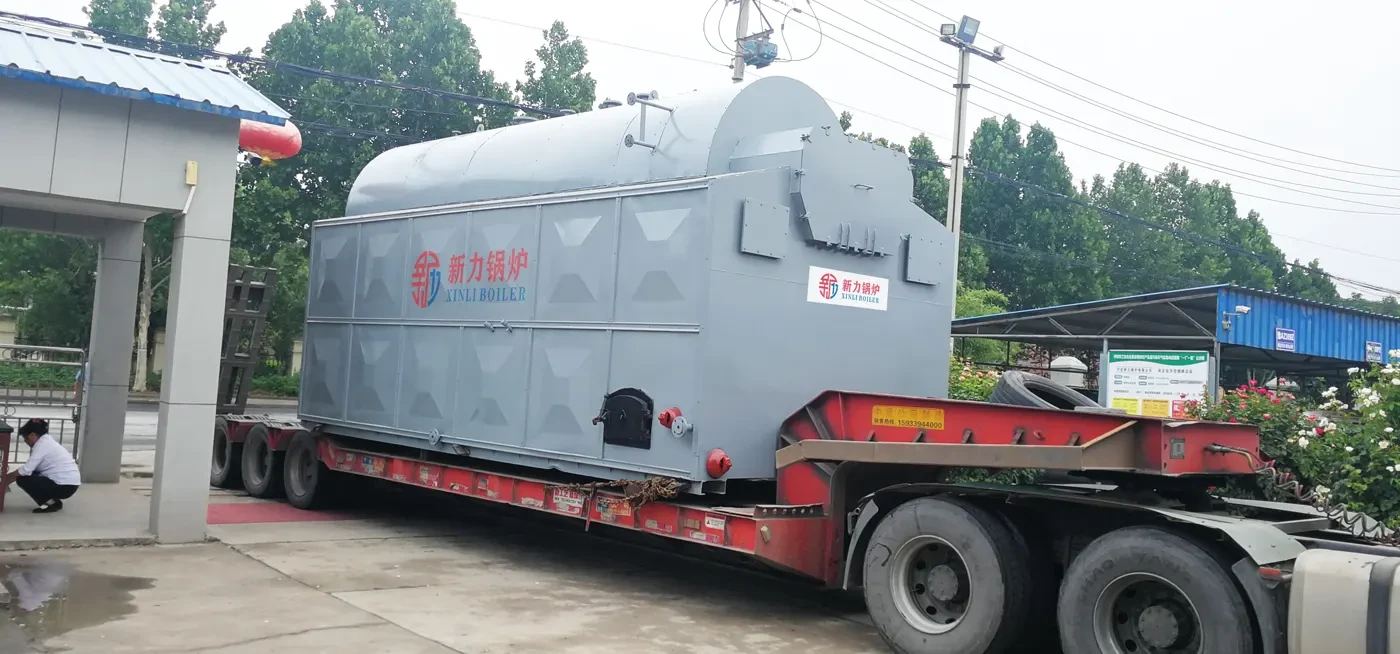
Обновление основного фонда, развитие распределённой генерации, повышение промышленной энергоэффективности и развитие инфраструктуры на Дальнем Востоке и в Арктике станут основными точками роста рынка котлов в России. Китайская компания Xinli Boiler, специализирующаяся на производстве промышленных котлов для рынков России и стран СНГ, постоянно изучает местные климатические условия и особенности эксплуатации, проектируя котлы, лучше адаптированные к местным условиям, и предоставляя локализованные сервисные услуги. Компания принимает участие в проектах по модернизации существующего фонда и повышению эффективности использования энергии на этом рынке. Для компаний, работающих на этом рынке, понимание местных потребностей и выстраивание сервисных компетенций не менее важны, а зачастую даже важнее, чем поставка качественной продукции.